Stille Kämpfe
T&V Letter Q3 2026
Rohöl ist deutlich teurer geworden, Diesel noch stärker. Der Grund liegt weniger im Öl als in den Raffinerien. Und: Die Schweiz führt seit Jahrzehnten einen Wettbewerb mit sich selbst. Ihre 26 Kantone buhlen um Unternehmen und Vermögende, und die Wahl des Standorts kann sich steuerlich deutlich auszahlen.


INSIGHT
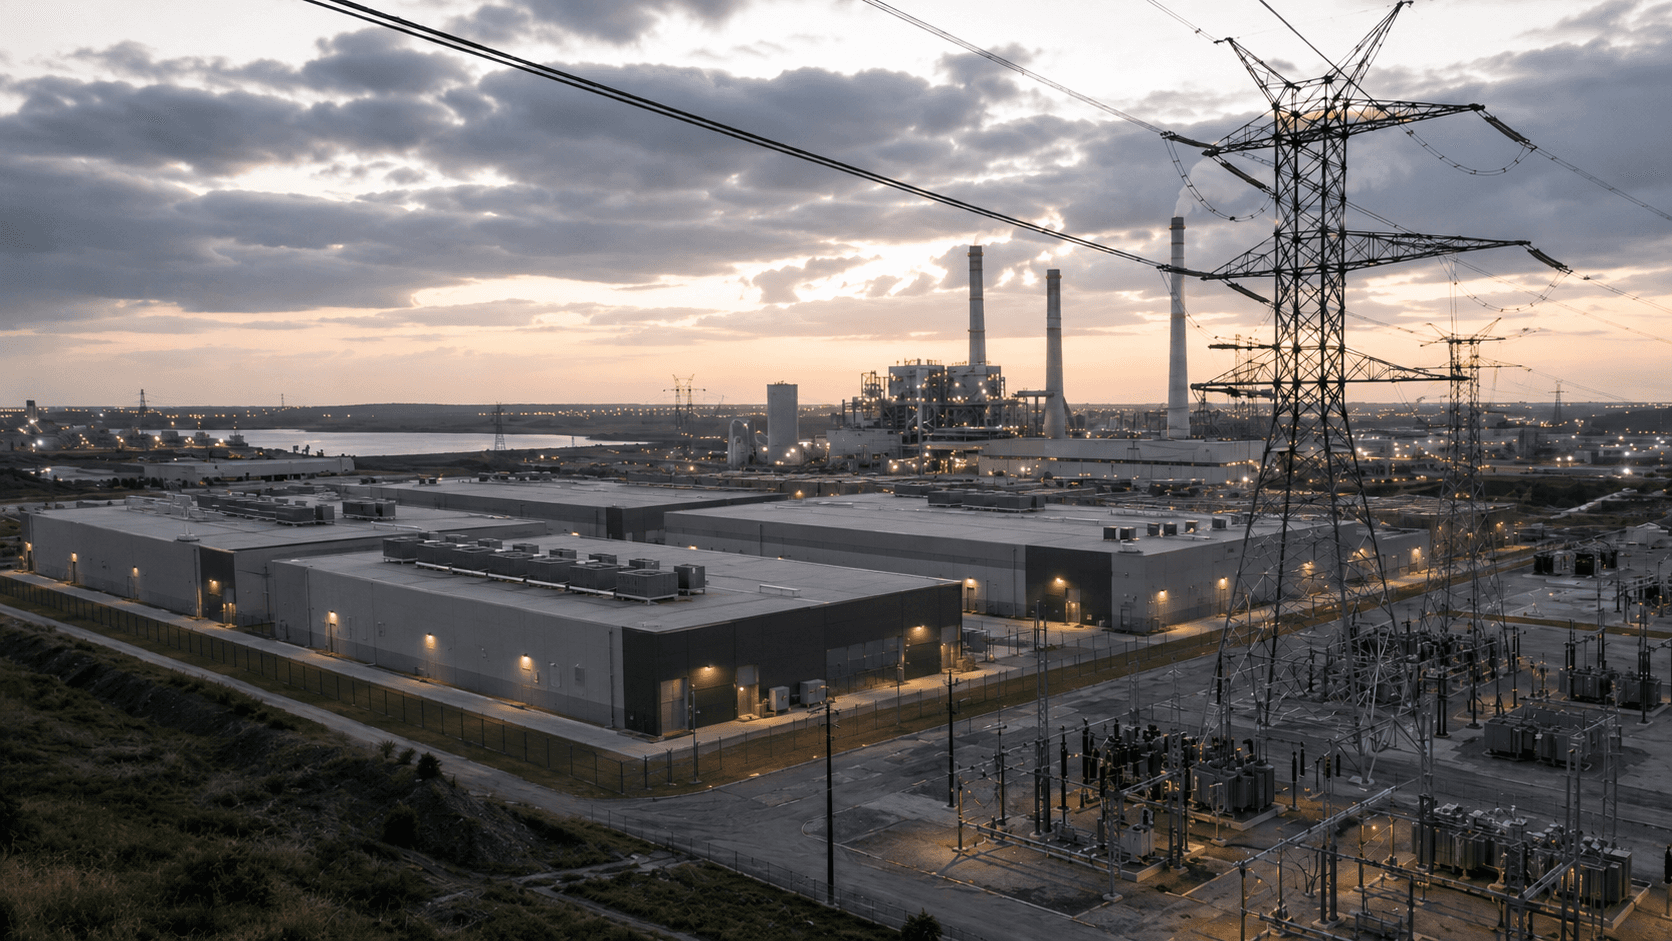
Warum Diesel teurer ist, als der Ölpreis vermuten lässt
Der Ölpreis ist deutlich gestiegen: Ein Fass der Nordseesorte Brent kostet knapp 100 Dollar, rund die Hälfte mehr als vor einem Jahr. Diesel hat aber noch stärker zugelegt. In den USA kostet er im Schnitt rund 6,38 Dollar pro Gallone, nahe am Allzeithoch. Die Erklärung liegt in einer Kennzahl, die kaum jemand kennt: dem «Crack-Spread».
Er misst vereinfacht, wie viel mehr ein Fass Öl wert ist, nachdem eine Raffinerie es zu Benzin und Diesel verarbeitet hat. Man kann ihn als Verdienst der Raffinerien lesen. Normalerweise liegt er bei 15 bis 30 Dollar. Ende September lag er bei über 60 Dollar, fast dreimal so hoch wie vor einem Jahr. Die Marge der Raffinerien ist damit weit stärker gestiegen als das Öl selbst.
Der Schluss daraus: Knapp ist nicht nur das Öl, sondern vor allem die Kapazität, es zu Treibstoffen wie Diesel und Benzin zu verarbeiten. Im Westen wurden in den letzten Jahren viele Raffinerien geschlossen oder umgebaut, neue kaum gebaut. Hinzu kommen Drohnenangriffe auf russische Raffinerien und verschärfte Sanktionen. Und die Strasse von Hormus, durch die normalerweise ein Fünftel des weltweiten Öls fliesst, ist seit Juli kaum noch passierbar. Auch grosse Mengen Diesel werden sonst durch diese Meerenge verschifft.
Teurer Treibstoff ist mehr als ein Ärgernis beim Tanken. Diesel treibt Lastwagen, Bauernhöfe, Züge und Frachtschiffe an, Benzin die Autos. Wird Treibstoff teurer, steigen mit Verzögerung die Preise für fast alles, vom Brot bis zum Baumaterial. Europa trifft es besonders, weil es bei Diesel auf Importe angewiesen ist. Für Zentralbanken ist das unangenehm: Erhöhen sie die Zinsen, bremsen sie die Wirtschaft, tun sie es nicht, drohen höhere Preise. Umso wertvoller ist der Crack-Spread als Frühindikator: Er zeigt, wo im Energiesystem der eigentliche Engpass liegt, und schlägt oft früher aus als der Ölpreis selbst.
NEWSLETTER
Geschätzte Leserin, geschätzter Leser
Im Juli berichteten wir von der vorläufigen Einigung mit dem Iran, die die Strasse von Hormus wieder öffnen sollte. Daraus ist nichts geworden. Die Märkte bleiben trotzdem gelassen: Inflation, Haushaltsdefizite und Zölle kümmern Investoren weiterhin wenig, und selbst die Zinserhöhungen in den USA und in Europa scheinen sie eher als positives Zeichen zur Inflationsbekämpfung aufzunehmen.
Die wichtigste Neuheit aus Sicht eines Schweizer-Franken-Investors: Der Franken hat sich erstmals seit Langem leicht abgeschwächt. Für die exportierende Schweizer Industrie ist das Balsam. Statt des gewohnten Gegenwinds können die Firmen erstmals seit langem mit etwas Rückenwind aus der Währung rechnen. Schwieriger ist die Lage für Investoren, die in einer Fremdwährung denken und stark in Schweizer Franken investiert sind.
Wie immer ist das eine Momentaufnahme. Es bleibt abzuwarten, wie lange es dauert, bis sich der Franken wieder von der stärkeren Seite zeigt. Die Abschwächung folgt übrigens der Lehrbuchtheorie: Während die USA und Europa die Zinsen erhöht haben, hat die Schweizerische Nationalbank ihren Leitzins bei null Prozent belassen. Das Zinsgefälle wächst, und der Franken wertet sich ab.
Nebst den Entwicklungen an den Märkten möchten wir in diesem Letter auch auf ein Thema eingehen, das für die meisten Anleger mindestens ebenso relevant ist: Steuern.
Der stille Steuerkrieg im eigenen Land
Die Financial Times widmete der Schweiz Mitte September einen Beitrag mit dem Titel «How Switzerland turned tax competition into a national sport». Die These: Während Europa darum ringt, mobile Unternehmen und Vermögende zu halten, praktiziert die Schweiz diesen Wettbewerb seit Jahrzehnten mit sich selbst. Vontobels Umzug von Zürich nach Baar ab 2030 mit über 1'500 Stellen ist nur der jüngste Datenpunkt in einer langen Reihe.
Ein guter Anlass, die Schweizer Steuerlandschaft einmal übersichtlich zu ordnen. Denn wer als Privatperson, Unternehmer oder Anleger in diesem Land agiert, kommt am kantonalen Steuerwettbewerb nicht vorbei. Er beeinflusst Standortentscheidungen von Konzernen, Wohnortwahl von Vermögenden und damit indirekt auch Aktionärsrenditen.
Unternehmenssteuern: Zug knapp geschlagen, Bern am Ende
Die effektive Unternehmenssteuerbelastung (Bund, Kanton und Gemeinde am Hauptort) für eine ordentlich besteuerte AG oder GmbH bewegt sich 2026 zwischen 11,66 Prozent im günstigsten und 20,54 Prozent im teuersten Kanton. Der Bundesanteil ist überall gleich (8,5 Prozent auf den Reingewinn), der Unterschied entsteht kantonal und kommunal.

Wichtig zur Einordnung: Die Grafik zeigt die Steuersätze am Kantonshauptort. Einzelne Gemeinden liegen teils deutlich tiefer. Während der Hauptort Schwyz bei 13,3 Prozent liegt, kommen Wollerau oder Freienbach auf rund 11,6 Prozent. Zudem kennen Basel-Stadt, Waadt, Neuenburg und Schaffhausen gestaffelte Sätze. Ausgewiesen ist jeweils der Höchstsatz, der erst ab einem Gewinn von 10 bis 50 Millionen Franken greift. Für die meisten KMU liegt die Belastung dort also tiefer.
Bei einem steuerbaren Gewinn von CHF 500'000 macht die Standortwahl einen Unterschied von rund CHF 44'000 pro Jahr aus, zwischen dem günstigsten Kanton Luzern (11,66 Prozent) und dem teuersten Bern (20,54 Prozent). Solche Rechnungen spielen bei Standortentscheiden mit. SGS etwa bezifferte die Wertschöpfung ihres Umzugs von Genf nach Baar, Anreize eingerechnet, auf rund das Doppelte eines Umzugs innerhalb Genfs, wie die FT berichtet. Vontobel, die ab 2030 nach Baar zieht, betont dagegen, Steuern seien nicht ausschlaggebend gewesen, sondern der Platz für einen gemeinsamen Campus.
Einkommenssteuern: Der Unterschied ist noch dramatischer
Bei natürlichen Personen sind die Unterschiede noch grösser. Der Spitzensteuersatz (Bund, Kanton und Gemeinde am Hauptort) liegt zwischen 21,90 Prozent im günstigsten Kanton Zug und 43,24 Prozent im teuersten Kanton Genf.

Bei einem Bruttolohn von CHF 100'000 zahlt eine ledige Person in Zug rund CHF 4'000 Kantons- und Gemeindesteuern, in Genf rund CHF 15'100, also fast viermal so viel (ESTV, Steuerjahr 2025; ohne die Bundessteuer, die bei gleichem Einkommen überall gleich hoch ist). Da Zug seinen Steuerfuss 2026 von 82 auf 78 Prozent gesenkt hat, dürfte der Abstand inzwischen eher noch grösser sein. Solche Unterschiede machen auch den Nachbarkanton Schwyz zum «bevorzugten Wohnkanton der Wohlhabenden», wie es die FT formuliert. Auch hier gilt: Die Gemeinde entscheidet mit. Wollerau, Freienbach und Feusisberg in Schwyz gehören zu den am tiefsten besteuerten Gemeinden der Schweiz.
Was der Wettbewerb bewirkt und wo seine Grenzen liegen
Der föderale Steuerwettbewerb ist weder ein Zufall noch ein Ausrutscher, sondern gewollt. Er hält die kantonale Verwaltung effizient, zwingt Politiker zur Rechenschaft und schafft echte Wahlmöglichkeiten für Unternehmen und Bürger. Die Kehrseite: Ein «Race to the bottom», das strukturschwächere Kantone unter Druck setzt. Genf und Zürich reagieren mit Steuerreformen, aber die Grenze ist eng. Der Zürcher Stadtrat und Finanzvorsteher Daniel Leupi rechnete kürzlich in der NZZ vor: Eine Senkung der kantonalen Gewinnsteuer von 7 auf 6 Prozent würde die Stadt 150 Millionen Franken kosten. Um diese Einnahmen zu kompensieren, müssten zusätzliche Unternehmen mit rund 75'000 Beschäftigten angesiedelt werden. Diesen Platz hat Zürich schlicht nicht. Und hier liegt der raffinierte Teil der Schweizer Konstruktion, den die FT treffend zusammenfasst: «A company moving from Zurich to Zug is a defeat for Zurich, but not necessarily for Switzerland.» Der Wettbewerb findet statt, aber innerhalb desselben Wirtschaftsraums. Was ein Kanton verliert, bleibt dem Land erhalten.
Unser Fazit
Der Schweizer Föderalismus ist einer der stärksten stillen Standortvorteile des Landes. Er sorgt dafür, dass die Steuerbelastung im internationalen Vergleich niedrig bleibt. Bei den Unternehmenssteuern unterbieten Luzern, Zug und Nidwalden laut KPMG sogar Irland, und selbst der Schweizer Durchschnitt liegt vor Singapur und Hongkong.
Für Unternehmer und Aktionäre bedeutet das ein strukturell steuergünstiges Umfeld, das robust gegen politische Schwankungen ist. Für Grosskonzerne setzt die OECD-Mindeststeuer zwar eine Untergrenze von 15 Prozent, für KMU gelten aber weiterhin die tiefen ordentlichen Sätze. Für Privatpersonen ist der Wohnort eine oft unterschätzte Stellschraube der Finanzplanung. Und für den Standort insgesamt gilt: Was wie Zersplitterung aussieht, ist in Wahrheit eines der wirksamsten Wettbewerbsinstrumente Europas. Ob bei den Raffinerien oder zwischen den Kantonen: Die entscheidenden Kämpfe werden dort ausgetragen, wo kaum jemand hinschaut.
*Diese Mitteilung dient ausschliesslich Informationszwecken und stellt weder eine persönliche Empfehlung noch eine unabhängige Finanzanalyse dar.
*Mit der Eingabe Ihrer E-Mail-Adresse erklären Sie sich einverstanden, Updates und Mitteilungen von uns zu erhalten. Sie können sich jederzeit wieder abmelden.